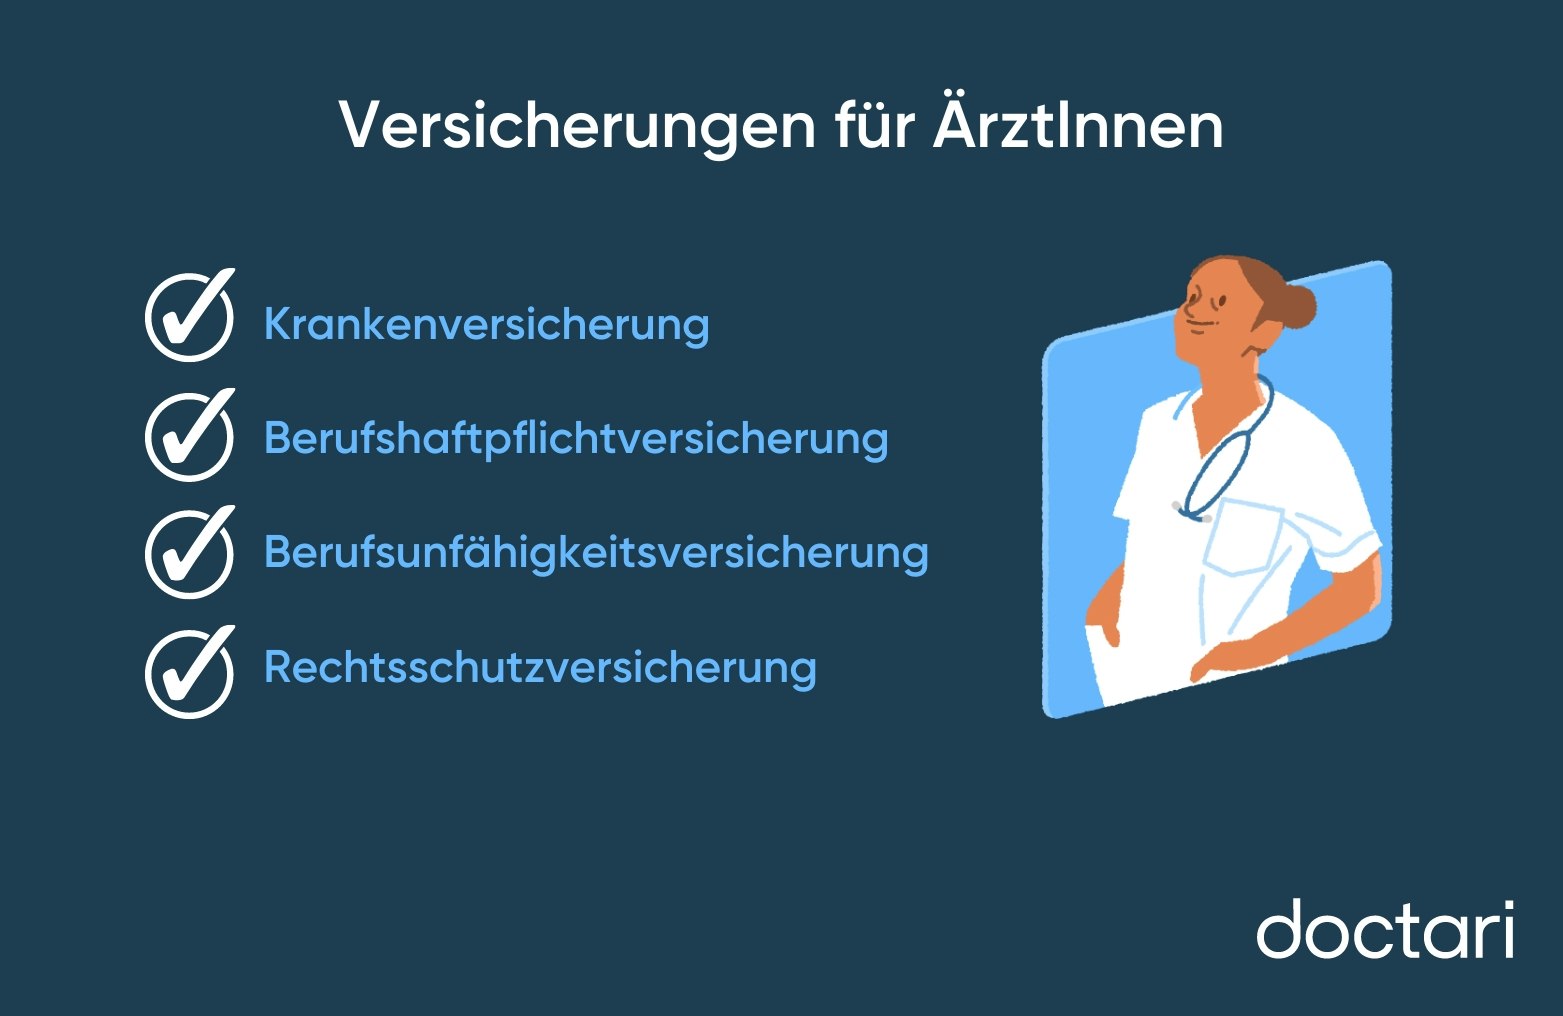
Pflicht sind für angestellte Ärztinnen und Ärzte die Kranken-, Berufshaftpflicht- (über den Arbeitgeber) und Rentenversicherung sowie die Mitgliedschaft im Versorgungswerk. Dringend empfehlenswert sind eine private Berufsunfähigkeitsversicherung sowie eine zusätzliche private Berufshaftpflicht für Tätigkeiten außerhalb der Klinik (z. B. Erste Hilfe, Nebentätigkeiten). Eine Rechtsschutzversicherung ist bei fester Anstellung meist verzichtbar, da der Arbeitgeber hier bereits absichert.
MedizinerInnen arbeiten nah am Menschen und tragen dabei eine besondere Verantwortung für deren Gesundheit und Wohlergehen. Deshalb ist es unumgänglich, sich als Ärztin oder Arzt vor der Haftung und rechtlichen Konflikten aufgrund von Schadensansprüchen abzusichern. Doch auch die die berufliche Existenz muss geschützt werden. Zwar greift hier früher oder später die Absicherung über das Versorgungswerk, doch diese bietet keinesfalls einen Rundum-Schutz.
Wer nach der Approbation eine feste Stelle in einer Klinik annimmt, genießt über den Arbeitgeber bereits einen gewissen Schutz, wenn ein Schadens- oder Versicherungsfall eintritt. Mit der festen Anstellung ist man außerdem in der gesetzlichen Kranken-, Pflege-, Arbeitslosen- und Rentenversicherung versichert. Zudem schützt die Unfallversicherung des Arbeitgebers während der Arbeitszeit und auf dem Weg dorthin. Assistenzärztinnen und -ärzte sind vom ersten Tag an Pflichtmitglied im ärztlichen Versorgungswerk und genießen damit eine zusätzliche Altersversorgung und einen gewissen Schutz bei Berufsunfähigkeit.
Sie stehen am Anfang Ihrer Arztkarriere? Dann sollten Sie jede Menge Erfahrungen in verschiedenen Einrichtungen sammeln bei übertariflichem Gehalt. Wie? Als Vertretungsarzt oder -ärztin bei doctari, der Nummer 1 für Zeitarbeit in der Medizin.
Die Checkliste: Diese Versicherungen sollten Ärztinnen und Ärzte haben
1. Brauche ich als Arzt oder Ärztin eine private oder gesetzliche Krankenversicherung?
Eine Krankenversicherung ist in Deutschland verpflichtend. Ob man privat oder gesetzlich versichert ist, hängt vom Gehalt ab und davon, ob man selbstständig oder angestellt ist. Alle angestellten Arbeitnehmerinnen und Arbeitnehmer sind zunächst gesetzlich krankenversichert. Ab einem Bruttojahreseinkommen von 77.400 Euro (Stand 2026, wird jährlich angepasst) kann man freiwillig in die private Krankenversicherung wechseln. Wer selbstständig ist, also zum Beispiel eine eigene Praxis hat, muss sich privat versichern. Vor einem freiwilligen Wechsel in die private Krankenversicherung sollten Ärztinnen und Ärzte die Vor- und Nachteile gut abwägen, denn ein Zurück in die gesetzliche Versicherung ist schwierig und die Beiträge zur privaten Versicherung steigen mit dem Alter des Versicherungsnehmers an.
2. Ist die Berufshaftpflicht für Ärztinnen und Ärzte Pflicht?
Die Berufshaftpflichtversicherung für Ärzte und Ärztinnen wird von der Ärztekammer verpflichtend für alle Mitglieder vorgeschrieben. Sie sorgt genau wie die private Haftpflichtversicherung für eine Absicherung gegenüber Schäden an Dritten. Meist hat das Krankenhaus als Arbeitgeber für seine angestellten ÄrztInnen, aber auch für Famulanten oder PJler, eine Versicherung abgeschlossen.
Eine zusätzliche Berufshaftpflicht für Ärzte und Ärztinnen ist oft trotzdem empfehlenswert. Ein Notfall erfordert das Eingreifen eines Arztes außerhalb des Arbeitsplatzes? Hier zu handeln gehört für MedizinerInnen zu ihrem Beruf. Doch die damit verbundenen Risiken werden von der Berufshaftpflicht des Arbeitgebers nicht abgedeckt.
Die erste Hilfe beim Unfall, eine ehrenamtliche Tätigkeit oder nur ein privater Rat bergen beispielsweise das „ärztliche Restrisiko". Bereits während des Medizinstudiums erhalten angehende MedizinerInnen deshalb oft Angebote zur Kombination von privater und beruflicher Haftpflichtversicherung. Hier sollte genau geprüft werden, ob der Schutz umfangreich genug ist, denn ein privat zu tragender Haftpflichtfall kann schnell in die Millionenhöhe gehen.
3. Warum ist eine Berufsunfähigkeitsversicherung für Ärztinnen und Ärzte besonders wichtig?
Der Schutz vor Berufsunfähigkeit ist für alle, die ihren Lebensunterhalt durch eine Erwerbstätigkeit erzielen, ein wichtiger Baustein der persönlichen, finanziellen Vorsorge. Statistiken zeigen, wie wichtig die Vorsorge durch eine Berufsunfähigkeitsversicherung, kurz BU genannt, ist: In den überwiegenden Fällen sind es nicht Unfälle, sondern vielmehr Erkrankungen, die auch in jungen Jahren zum vorzeitigen Ende des Berufslebens führen können.
Da Schichtdienste, psychische Belastungen oder Infektionsgefahren als erhebliche Risikofaktoren für eine Berufsunfähigkeit gelten, ist diese für Ärzte sehr empfehlenswert. Über das ärztliche Versorgungswerk besteht für alle Mitglieder eine gewisse Absicherung. Allerdings greift sie erst bei einer 100-prozentigen Berufsunfähigkeit und deckt nicht alle Risiken ab. Meist reicht die ausgezahlte Rente nicht, um den Lebensstandard zu halten. Auch die gesetzliche Rentenversicherung bietet einen gewissen Schutz, allerdings nur, wenn sich die MedizinerInnen nicht von der Rentenversicherungspflicht haben befreien lassen.
Eine private Berufsunfähigkeitsversicherung kann für ÄrztInnen also sinnvoll sein, um finanzielle Lücken zu schließen – und das meist schon bei einer anerkannten Berufsunfähigkeit von 50 Prozent. Als Versicherungsleistung empfiehlt sich eine monatliche Absicherung von rund 50 bis 75 Prozent des letzten Nettoeinkommens. Zudem gibt es einige entscheidende Kriterien, die eine BU für Ärztinnen und Ärzte erfüllen sollte: Wichtig ist der „Verzicht auf eine abstrakte Verweisung". Unverzichtbar ist auch die Infektionsschutzklausel.
Der Vertrag sollte darüber hinaus ohne Meldefrist auskommen, damit man auch rückwirkend Leistungen erhält. Eine Auslandsklausel kann, abhängig vom Schwerpunkt der eigenen Tätigkeit, ergänzend sinnvoll sein. Das alles lässt sich zu Beginn der Berufstätigkeit oft nur teilweise überblicken. Manche Versicherungen erlauben es, den Vertrag später anzupassen – das kann jedoch mit höheren Beiträgen verbunden sein. Eine Nachfrage in dieser Richtung ist daher unbedingt zu empfehlen, bevor es zum Abschluss kommt. In jungen Jahren profitiert man aber ansonsten von günstigen Versicherungsprämien.
4. Brauche ich als angestellte Ärztin oder angestellter Arzt eine Rechtsschutzversicherung?
Der Beruf des Mediziners bietet Konfliktpotenzial, wie etwa rechtliche Auseinandersetzungen mit Mitarbeitenden oder der Krankenkasse, Patientinnen, die ihre Rechnung nicht bezahlen, bis hin zum Vorwurf eines Behandlungsfehlers. Mit einer Rechtsschutzversicherung für Ärztinnen und Ärzte lassen sich die oft teuren Kosten für Anwälte, Prozesse und gerichtliche Entscheidungen mildern bzw. gänzlich bestreiten.
Wer in einem Krankenhaus als angestellter Arzt arbeitet, ist hinsichtlich eines Rechtsstreits und den dadurch drohenden Kosten über den Arbeitgeber geschützt. In diesem Fall ist eine Rechtsschutzversicherung nicht unbedingt notwendig. Gegebenenfalls kann das Geld in eine Arbeitsrechtsschutzversicherung investiert werden, die bei Streitigkeiten mit dem Arbeitgeber – wie etwa Kündigungen, Abmahnungen oder anderen Auseinandersetzungen – einspringt.
Für alle, die gelegentlich als Notärztin, Notarzt oder GutachterIn außerhalb ihres Arbeitsverhältnisses tätig sind, kann ein beruflicher Rechtsschutz sinnvoll sein. Wer sich später als niedergelassener Arzt beruflich verändern will, sollte darauf achten, dass sich der gewählte Tarif maßgeschneidert in den wesentlich komplexeren Versicherungsschutz umwandeln lässt.
Weitere Versicherungen für niedergelassene Ärztinnen und Ärzte
Wer eine eigene Praxis betreibt, besitzt in der Regel teure Geräte sowie wertvolle Daten und Software, die geschützt werden müssen. Hierfür gibt es bei Versicherungsanbietern verschiedene Versicherungen, die sich speziell an ÄrztInnen mit eigener Praxis wenden.
Die sogenannt Inhaltsversicherung schützt das Inventar sowie Geräte vor Schäden aufgrund von Diebstahl, Feuer, Wasser oder Sturm. Zudem sollten niedergelassene ÄrztInnen auch Daten oder Software schützen. Was genau versichert werden muss und wie hoch das Risiko ist, muss von Fall zu Fall entschieden werden. Anhand dieser Angaben errechnet sich der Beitrag.
Häufig gestellte Fragen
Ist die Berufshaftpflicht für angestellte ÄrztInnen Pflicht?
Ja, sie ist von der Ärztekammer für alle Mitglieder vorgeschrieben. Meist übernimmt der Arbeitgeber die dienstliche Absicherung, eine zusätzliche private Berufshaftpflicht für Tätigkeiten außerhalb der Klinik ist trotzdem empfehlenswert.
Ab welchem Einkommen kann ich als Arzt in die private Krankenversicherung wechseln?
Ab einem Bruttojahresgehalt von 77.400 Euro (Stand 2026). Diese sogenannte Versicherungspflichtgrenze wird jährlich neu festgelegt.
Brauche ich als Assistenzärztin eine zusätzliche Berufsunfähigkeitsversicherung?
Das Versorgungswerk bietet nur Schutz bei 100-prozentiger Berufsunfähigkeit und deckt nicht alle Fälle ab. Eine private BU-Versicherung schließt diese Lücke oft schon ab 50 Prozent anerkannter Berufsunfähigkeit.
Ist eine Rechtsschutzversicherung für angestellte ÄrztInnen notwendig?
In der Regel nicht, da der Arbeitgeber bei arbeitsbezogenen Rechtsstreitigkeiten meist schon absichert. Sinnvoll ist sie eher für Nebentätigkeiten wie Notarzt- oder Gutachtereinsätze.
Wie bin ich während des Einsatzes versichert?
Sofern Sie per ANÜ für doctari arbeiten, trägt die medizinische Einrichtung i.d.R. die Berufshaftpflichtversicherung. Ob Ihre Einrichtung die Berufshaftpflicht trägt, kann Ihre Ansprechpartnerin bzw. Ihr Ansprechpartner bei doctari beantworten.
Titelbild: iStock.com/Fly View Productions